
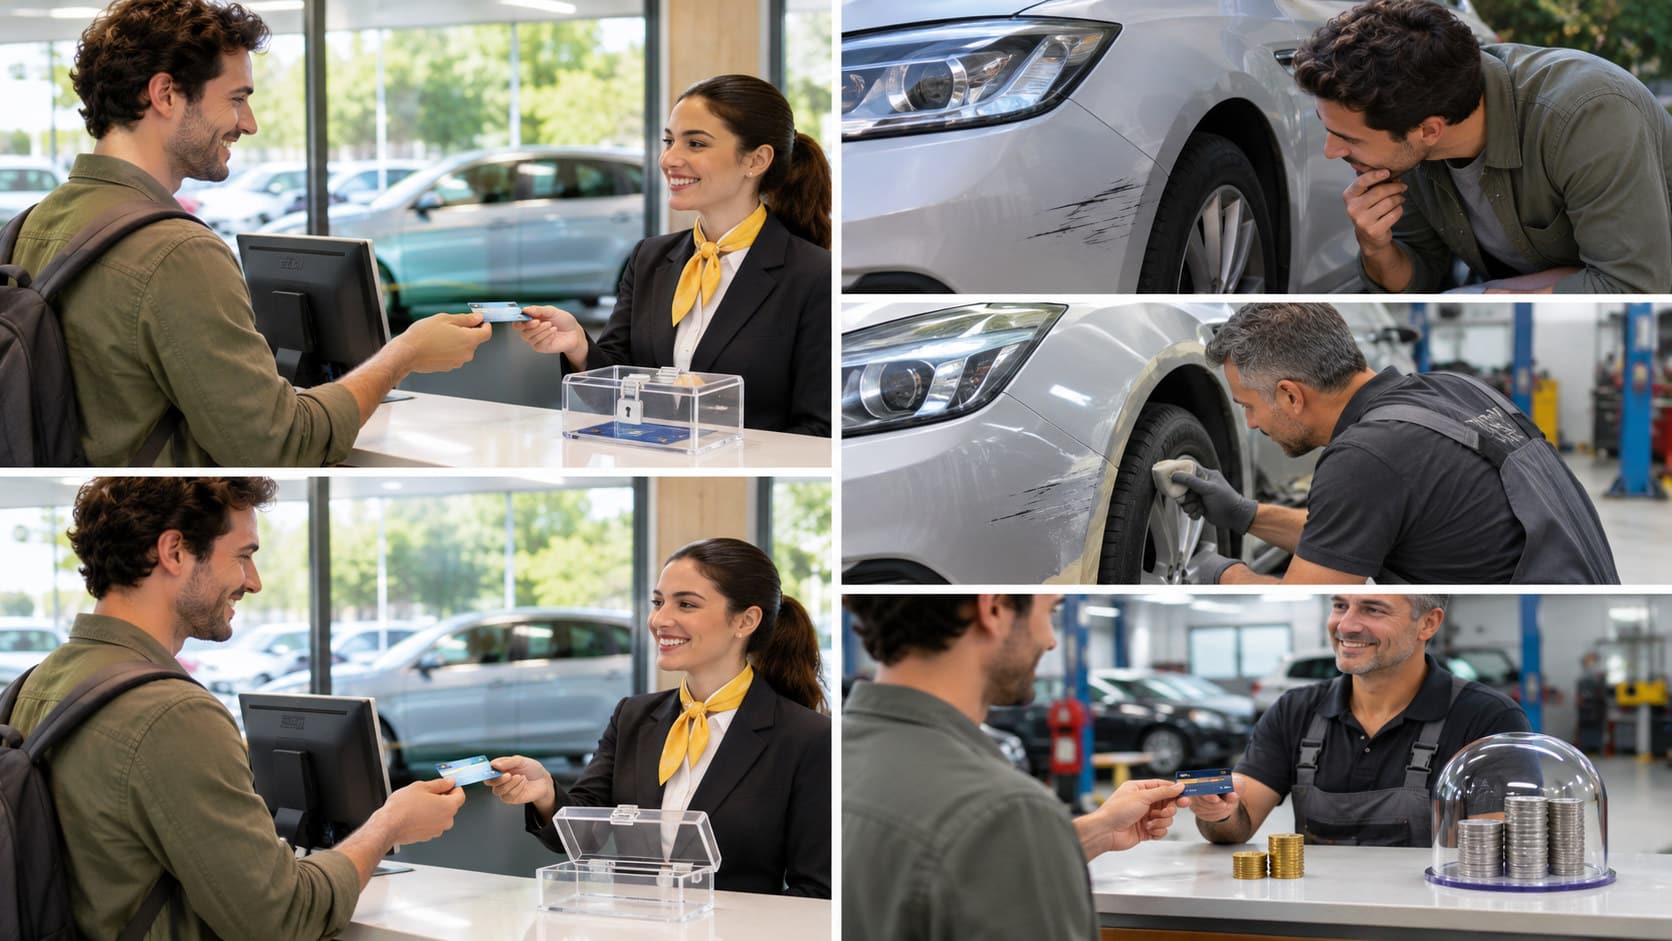
Cuando reservas un vehículo, es normal ver dos conceptos que generan dudas: fianza y franquicia. Aunque a veces aparecen juntos en la misma oferta, no significan lo mismo ni afectan de la misma forma a tu dinero.
Entender la diferencia entre fianza y franquicia al alquilar un coche te ayuda a comparar precios reales, evitar cargos inesperados y elegir el seguro que más te conviene según tu viaje, tu presupuesto y el tipo de conducción que vas a hacer.
Qué debes saber antes de reservar un coche de alquiler
Antes de pagar una reserva conviene leer con calma las condiciones. Muchas ofertas parecen muy baratas al principio, pero luego añaden retenciones, coberturas limitadas o importes elevados si ocurre un daño. Ahí es donde aparecen la fianza y la franquicia, dos conceptos que conviene distinguir desde el inicio.
También es útil fijarse en tres puntos: qué cubre el seguro, cuánto dinero retienen en la tarjeta y qué pasaría si surge un golpe, un rayón o un robo. Esa revisión previa evita sustos en el mostrador.
- Lee la política de combustible y kilometraje.
- Comprueba la cobertura del seguro y sus exclusiones.
- Verifica si piden tarjeta de crédito o aceptan débito.
- Confirma el importe de la retención o depósito.
Por qué aparecen fianza y franquicia en las condiciones
La fianza aparece como una garantía para la empresa de alquiler de coches. La franquicia, en cambio, pertenece al seguro y marca la parte del daño que asume el cliente si hay un siniestro cubierto. Son figuras distintas, aunque en la práctica ambas pueden afectar a tu bolsillo.
Qué es la fianza en el alquiler de coches
La fianza es un importe retenido o bloqueado por la empresa de alquiler al recoger el coche. No suele ser un cobro definitivo, sino una garantía para cubrir posibles cargos pendientes: combustible, multas, daños no declarados o limpieza especial, entre otros supuestos.
En otras palabras, la fianza funciona como un respaldo financiero. Si todo va bien y devuelves el coche en las condiciones pactadas, esa cantidad se libera. Si surge una incidencia, la empresa puede usarla total o parcialmente, siempre según el contrato aceptado.
Para qué sirve la fianza
La función principal de la fianza es proteger a la compañía frente a imprevistos. También le permite asegurarse de que el cliente responde por obligaciones básicas del alquiler. Por eso suele aparecer incluso cuando has contratado un seguro con buena cobertura.
Su uso más habitual es cubrir:
- Daños menores no cubiertos por el seguro.
- Faltas de combustible respecto a la política acordada.
- Limpieza extra si el coche se devuelve en mal estado.
- Gastos administrativos derivados de multas o peajes.
Cómo se bloquea y cuándo se devuelve
Normalmente la fianza se preautoriza en la tarjeta de crédito. Eso significa que el banco reserva ese importe, pero no siempre lo descuenta de forma definitiva. Durante ese tiempo, tu límite disponible baja, aunque el dinero siga siendo tuyo.
La devolución depende de la empresa, del banco y de si hay incidencias. En muchos casos el desbloqueo tarda entre unos días y varias semanas. Si hay cargos pendientes, el ajuste puede tardar más de lo previsto. Conviene guardar el contrato y el justificante de devolución del vehículo.
Importe habitual de la fianza
El importe varía mucho según la compañía, el modelo y el destino. En coches pequeños puede rondar cantidades moderadas, mientras que en vehículos premium o en temporadas altas el bloqueo puede ser bastante más alto.
Qué es la franquicia en el alquiler de coches
La franquicia es la cantidad máxima que pagarías de tu bolsillo si ocurre un daño cubierto por el seguro del alquiler. No es una retención automática en todos los casos; es el límite de participación económica del cliente en caso de siniestro.
Por eso puede haber coches con una tarifa atractiva pero con una franquicia alta. En esas ofertas, si el vehículo sufre un golpe, un roce o un cristal roto, el cliente responde hasta el importe pactado, salvo que haya contratado un seguro más completo.
Cómo funciona la franquicia del seguro
La franquicia actúa como una especie de umbral. Si el daño cuesta menos que la franquicia, el cliente puede asumir todo el gasto hasta ese tope. Si el daño supera esa cifra, la compañía o la aseguradora cubren el resto, siempre según las condiciones contratadas.
Por ejemplo, si la franquicia es de 800 € y la reparación cuesta 300 €, el cliente podría pagar esos 300 €. Si la reparación asciende a 1.500 €, la responsabilidad del conductor seguiría limitada a 800 €, salvo exclusiones o incumplimientos del contrato.
- Franquicia alta: suele abaratar la tarifa diaria.
- Franquicia baja: reduce el riesgo para el cliente.
- Sin franquicia: el coste suele ser mayor, pero da más tranquilidad.
Cuánto dinero podrías pagar en caso de daño o robo
Si hay un golpe, un arañazo o incluso un robo, lo que pagarías dependerá de la póliza, de las exclusiones y del importe de la franquicia. En muchos contratos el robo, los cristales, los bajos del coche o los neumáticos tienen condiciones especiales.
Esto significa que no basta con mirar un número grande en la oferta. Hay que leer si ese número se aplica a todo o si existen piezas o situaciones excluidas. Un robo total, por ejemplo, puede tener una participación distinta a la de un simple daño en carrocería.
Diferencia entre franquicia y depósito
La franquicia es una parte del seguro que marca cuánto pagas si hay daño. El depósito o fianza es una garantía retenida por la empresa, aunque no haya siniestro. Son conceptos distintos, aunque ambas cantidades pueden aparecer en la misma reserva.
La confusión es habitual porque en el lenguaje diario muchos usuarios usan ambas palabras como si fueran intercambiables. Sin embargo, no lo son: una no es un cargo preventivo y la otra no es un tipo de cobertura.
Diferencias clave entre fianza y franquicia
La forma más práctica de entender la diferencia entre fianza y franquicia al alquilar un coche es pensar en su función. La fianza protege a la empresa frente a incidencias generales; la franquicia define la parte del riesgo que asume el conductor dentro del seguro.
También cambia el momento en que intervienen. La fianza puede bloquearse al recoger el coche, mientras que la franquicia solo entra en juego si hay un daño o un robo cubierto por la póliza.
Finalidad de cada una
La fianza sirve como garantía operativa. La franquicia sirve como mecanismo de reparto del riesgo. Esa es la diferencia de base y, a la vez, la razón por la que no conviene tratarlas como si fueran lo mismo.
Si buscas una comparación rápida, piensa así:
- Fianza: protege a la empresa frente a incumplimientos o gastos adicionales.
- Franquicia: regula cuánto pagas si el seguro entra en acción.
Cuándo afecta al dinero de tu tarjeta
La fianza suele bloquearse en la tarjeta al inicio del alquiler. Eso reduce tu saldo disponible temporalmente. La franquicia, en cambio, no siempre se descuenta desde el primer día; solo aparece si hay un parte, un daño o un siniestro que lo justifique.
Este detalle es importante cuando viajas con un presupuesto ajustado. Si tu tarjeta tiene límite bajo, un bloqueo elevado puede impedir la reserva aunque el precio final del alquiler parezca razonable.
Qué pasa si devuelves el coche sin incidencias
Si todo está correcto, la fianza debería liberarse y no deberías pagar la franquicia, porque no se ha producido ningún daño cubierto. En ese escenario, tu gasto real será el precio del alquiler, más los posibles extras contratados.
Aun así, conviene revisar el estado del coche antes de irte y antes de entregarlo. Un detalle mal anotado puede terminar en un cargo que no esperabas. Las fotos y el parte de entrega son tus mejores aliados.
Qué pasa si hay daños, golpes o robo
Si ocurre un incidente, la empresa revisará el contrato, el estado del vehículo y las coberturas contratadas. La fianza puede usarse para pagar parte de la incidencia, y la franquicia puede fijar el importe máximo que te corresponde asumir.
En ciertos casos, ambos conceptos pueden convivir: una parte de la fianza se retiene mientras se calcula el daño y, además, la franquicia delimita la responsabilidad del cliente. Por eso es tan importante leer las exclusiones del seguro.
Qué seguro elegir al alquilar un coche
La elección del seguro depende de tu perfil de viaje. No tiene el mismo sentido contratar una protección amplia para un trayecto urbano corto que para un road trip por carretera con varios conductores y mucho equipaje.
Además del precio, conviene comparar el nivel de cobertura, la franquicia, la asistencia en carretera y las piezas excluidas. A veces pagar un poco más reduce mucho la exposición económica ante un imprevisto.
Seguro básico
El seguro básico suele incluir la cobertura mínima obligatoria o la más simple del mercado. Su precio es más bajo, pero normalmente deja una franquicia alta y puede excluir elementos como neumáticos, lunas o bajos del coche.
Es una opción que puede resultar adecuada si el viaje es corto y el conductor tiene experiencia, aunque conviene revisar con lupa el contrato. Lo barato, en este caso, no siempre sale barato si hay un incidente.
- Ventaja: tarifa inicial más baja.
- Inconveniente: mayor exposición si ocurre un daño.
Seguro con franquicia
Es una de las opciones más comunes. Permite pagar menos que con un seguro total, pero mantiene un límite de responsabilidad para el cliente. Esa franquicia puede ser alta o moderada, según la empresa y el coche elegido.
Si decides contratarlo, revisa bien la cantidad exacta y las condiciones de los daños más frecuentes. A veces la diferencia entre una tarifa barata y otra algo más alta está precisamente en esa cifra.
Seguro sin franquicia
El seguro sin franquicia busca que el cliente no tenga que asumir una cantidad fija por daño cubierto. Suele tener un precio más alto, pero aporta más tranquilidad al recoger y devolver el vehículo.
Esta alternativa puede ser interesante en destinos con mucho tráfico, en carreteras desconocidas o cuando no quieres preocuparte por una posible reparación. Aun así, conviene confirmar si realmente cubre todos los elementos o si mantiene exclusiones concretas.
Consejos para evitar sorpresas al recoger el coche
Un alquiler claro empieza antes de firmar y continúa en el mostrador. Si revisas bien la reserva, el vehículo y la documentación, reducirás muchísimo la posibilidad de pagos inesperados.
Los siguientes consejos son sencillos, pero marcan una gran diferencia cuando llega el momento de devolver el coche o reclamar un cargo.
Revisar condiciones antes de pagar
No reserves solo por el precio total. Comprueba qué incluye la oferta, cuál es la franquicia, cuánto bloquean de fianza y qué exclusiones aparecen en la letra pequeña. Esa lectura previa evita malentendidos después.
Si algo no está claro, pide una confirmación por escrito. Un correo o una captura con las condiciones puede ser muy útil si luego surge una discusión sobre coberturas o importes retenidos.
- Franquicia exacta por siniestro.
- Importe de la fianza o preautorización.
- Política de combustible.
- Gastos por conductor adicional.
Comprobar el importe retenido en la tarjeta
Cuando presentes la tarjeta, pregunta cuánto van a bloquear. Algunas compañías retienen solo la fianza; otras añaden importes por depósito, combustible o extras. Cuanto más claro quede, mejor podrás organizar tu presupuesto durante el viaje.
Si usas una tarjeta de débito, confirma con antelación si la aceptan y bajo qué condiciones. En determinados alquileres, solo admiten crédito para asegurar el bloqueo de la garantía.
Inspeccionar el vehículo al recogerlo y devolverlo
Haz una revisión visual completa: carrocería, llantas, parabrisas, espejos, interior y maletero. Si ves golpes o arañazos, avísalo de inmediato y pide que consten en el documento de entrega.
Al devolverlo, repite la inspección junto al agente o haz fotos con hora visible. Ese pequeño gesto puede evitar que te atribuyan daños previos que no has causado.
- Revisa el coche con buena luz.
- Fotografía cualquier desperfecto.
- Pide que anoten todo en el contrato.
- Conserva el justificante de devolución.
Guardar justificantes y fotos
Conservar recibos, correos, capturas y fotos es una práctica muy recomendable. En caso de disputa, tendrás pruebas de la hora de entrega, del estado del vehículo y de las condiciones aceptadas.
Esto también sirve para pedir la liberación de la fianza si el banco tarda más de lo previsto. Cuanta más documentación tengas, más sencillo será demostrar que cumpliste con lo pactado.
Preguntas frecuentes sobre fianza y franquicia
Las dudas sobre la diferencia entre fianza y franquicia al alquilar un coche se repiten mucho, sobre todo cuando el precio parece muy bajo y luego aparecen importes adicionales. Aquí van las respuestas más habituales.
Si todavía dudas entre varias ofertas, estas preguntas pueden ayudarte a tomar una decisión con más criterio.
¿La fianza y la franquicia se cobran siempre?
No siempre. La fianza suele bloquearse con frecuencia, pero depende de la empresa, del tipo de reserva y del método de pago. La franquicia, por su parte, solo se hace efectiva si hay un daño o robo cubierto por la póliza.
Por tanto, no son un cobro automático idéntico en todos los casos. Conviene leer el contrato y preguntar antes de firmar, especialmente si ves importes elevados o condiciones poco claras.
¿Se puede alquilar un coche sin tarjeta de crédito?
Depende de la compañía. Algunas aceptan tarjeta de débito, pero pueden pedir más garantías, un seguro superior o condiciones más estrictas. Otras solo trabajan con crédito por la preautorización de la fianza.
Si viajas sin tarjeta de crédito, consulta antes de reservar. Hacerlo a última hora puede limitar mucho las opciones disponibles o encarecer el alquiler.
¿Qué conviene más: pagar fianza o una franquicia baja?
Si tu prioridad es reducir riesgos, una franquicia baja o incluso un seguro sin franquicia suele dar más tranquilidad. Si tu objetivo es gastar lo mínimo y aceptas cierta exposición, una oferta con fianza normal y franquicia más alta puede resultarte más económica.
La mejor elección depende del viaje, del coche y de tu tolerancia al riesgo. En una frase: cuanto menor es la responsabilidad del conductor, mayor suele ser el precio del alquiler. Esa relación es la base de casi todas las ofertas.